Det er dobbelt så dyrt det mesta du bruker penger på i Sverige som Thailand . Skr 15.000 = ca 50.000 Baht det lever man godt i Thailand på .Kan man leva i Thailand av svensk pensjon ?


Install the app
How to install the app on iOS
Follow along with the video below to see how to install our site as a web app on your home screen.
Notera: This feature may not be available in some browsers.
Du använder en föråldrig webbläsare. Det får inte visa dessa eller andra webbplatser korrekt.
Du bör uppgradera eller använda en alternativ webbläsare .
Du bör uppgradera eller använda en alternativ webbläsare .
Pensionen i Norge
- Trådstartare Broder Tuk Tuk
- Start datum

Räven
Forumveteran
Du glömde att nämna bostadsbidrag.Hej
Maxbeloppet i garantipension för dom som inte har arbetat eller bara levt på bidrag är cirka 12 000 kronor i månaden före skatt, dom som har arbetat har flera tusen eller t.o.m tiotals tusen kr mer i pension.
Mvh isan lover

andrejsdenruskige
Forumveteran
Och inte att förglömma bidragen som kommer i tillägg.Nu får du nog läsa på lite mer om hur pensionssystemet fungerar.

Isan Lover
Forumveteran
HejHur kommer det sig?
Vi saknar indexreglering som man ex.vis har i Norge vilket innebär att pensionen minskar i värde för varje år, sen ligger ju även det system som ersatte ATP systemet bakom att vi nu har lägre pensioner än tidigare, dessutom visar prognoser att dom ca 65% av lönen som det var tänkt att pensionen skulle ge kommer att sjunka till ca 50%.
Mvh isan lover
andrejsdenruskige
Forumveteran
Hej
Vi saknar indexreglering som man ex.vis har i Norge vilket innebär att pensionen minskar i värde för varje år, sen ligger ju även det system som ersatte ATP systemet bakom att vi nu har lägre pensioner än tidigare, dessutom visar prognoser att dom ca 65% av lönen som det var tänkt att pensionen skulle ge kommer att sjunka till ca 50%.
Mvh isan lover
Ja, men hur kommer det sig att det är så?
Isan Lover
Forumveteran
HejDu glömde att nämna bostadsbidrag.
Är man över 67 år får man inte Bostadsbidrag eftersom dessa främst är tänkta för barnfamiljer, pensionärer kan däremot söka något som heter Bostadstillägg som beräknas på dina boendekostnader inklusive el, vatten, sopor och försäkring, men både sparade pengar och tillgångar över 100 000 kr minskar rätten till tillägget.
Mvh isan lover
Isan Lover
Forumveteran
HejJa, men hur kommer det sig att det är så?
Det beror nog på hur folk röstar i valen, det finns ju partier som vill höja pensionen, men dom är inte i majoritet.
Mvh isan lover
andrejsdenruskige
Forumveteran
Hej
Det beror nog på hur folk röstar i valen, det finns ju partier som vill höja pensionen, men dom är inte i majoritet.
Mvh isan lover
Är det SD du tänker på?

Det får du knappast något svar på eftersom det var sossen Per Nuder som myntade uttrycket "köttberget" om dom stora kostnaderna när 40 talisterna gick i pension. Att dom har arbetat och betalat in till sin pension var betydelselöst.Är det SD du tänker på?
Nu är vi inne på politik men det är nog oundvikligt med detta ämne.
50.000 baht? Men då räknar du antagligen inte in sjukförsäkring i det.Det er dobbelt så dyrt det mesta du bruker penger på i Sverige som Thailand . Skr 15.000 = ca 50.000 Baht det lever man godt i Thailand på .

Men det är klart att det går. Och så länge man är frisk så sitter nog många hellre i Thailand än i Sverige. Men inte mkt får gå snett då.
Det får du knappast något svar på eftersom det var sossen Per Nuder som myntade uttrycket "köttberget" om dom stora kostnaderna när 40 talisterna gick i pension. Att dom har arbetat och betalat in till sin pension var betydelselöst.
Nu är vi inne på politik men det är nog oundvikligt med detta ämne.
Jo, särskilt då ärkesossen Göran Persson till stor del ligger bakom varför utvecklingen blev som den blev.
Mats Lönnerblad, Ordförande i Bankrättsföreningen och Ordförande i Sveriges Bankkunders Riksförbund, skrev detta 2015 som rätt väl beskriver vad GP ställde till med:
Pensionspengarna som försvann
Pensionspengarna som försvannwww.bankrattsforeningen.org.se
”Det är inte bara allmänheten och företagen som drabbas när det är ekonomisk kris i Sverige. Göran Persson plundrade AP-fonderna på 258 miljarder kronor - efter den förra stora bankkrisen 1987 - 1993, med en direkt följd av att bromsen i det nya pensionssystemet snart slog till.
Dessutom tvingades den förre statsministern Göran Persson att manipulera basbeloppen när han skulle sanera samhällsekonomin i början av 90-talet. Två procent är fortfarande inte återställda, enligt Försäkringskassan. Kostnaden för att återställa detta uppgår till fem miljarder kronor.
Senare togs även beslut som innebar överföring av pensionspengar från AP-fonden till statsbudgeten som innebar en överföring av 45 miljarder kronor åren 1999 och 2000 och 155 miljarder kronor 2001. Därtill kom en indirekt överföring på 30 miljarder kronor.”

Thai Newbie
Forumveteran
Den stora överföringen på 258 miljarders gjorde för att Staten dä tog över ansvaret för garantipensioner, förtidspensioner (sjuk- och aktivitetsersättning) och efterlevandepensioner.Jo, särskilt då ärkesossen Göran Persson till stor del ligger bakom varför utvecklingen blev som den blev.
Mats Lönnerblad, Ordförande i Bankrättsföreningen och Ordförande i Sveriges Bankkunders Riksförbund, skrev detta 2015 som rätt väl beskriver vad GP ställde till med:
Pensionspengarna som försvann
Pensionspengarna som försvann
www.bankrattsforeningen.org.se
”Det är inte bara allmänheten och företagen som drabbas när det är ekonomisk kris i Sverige. Göran Persson plundrade AP-fonderna på 258 miljarder kronor - efter den förra stora bankkrisen 1987 - 1993, med en direkt följd av att bromsen i det nya pensionssystemet snart slog till.
Dessutom tvingades den förre statsministern Göran Persson att manipulera basbeloppen när han skulle sanera samhällsekonomin i början av 90-talet. Två procent är fortfarande inte återställda, enligt Försäkringskassan. Kostnaden för att återställa detta uppgår till fem miljarder kronor.
Senare togs även beslut som innebar överföring av pensionspengar från AP-fonden till statsbudgeten som innebar en överföring av 45 miljarder kronor åren 1999 och 2000 och 155 miljarder kronor 2001. Därtill kom en indirekt överföring på 30 miljarder kronor.”
Räven
Forumveteran
Varför har inte arbetarpartiet fixat det?Hej
Vi saknar indexreglering som man ex.vis har i Norge vilket innebär att pensionen minskar i värde för varje år, sen ligger ju även det system som ersatte ATP systemet bakom att vi nu har lägre pensioner än tidigare, dessutom visar prognoser att dom ca 65% av lönen som det var tänkt att pensionen skulle ge kommer att sjunka till ca 50%.
Mvh isan lover
Räven
Forumveteran
Tillägg som tillägg så garantipensionen är en bra förmån för dom som aldrig jobbat utan levt på bidrag men nu har Nooshi lovat att höja pensionen med 2000 i månaden och pensionsgruppen skall avvecklas.Hej
Är man över 67 år får man inte Bostadsbidrag eftersom dessa främst är tänkta för barnfamiljer, pensionärer kan däremot söka något som heter Bostadstillägg som beräknas på dina boendekostnader inklusive el, vatten, sopor och försäkring, men både sparade pengar och tillgångar över 100 000 kr minskar rätten till tillägget.
Mvh isan lover
Räven
Forumveteran
Jag och min familj lever gott på min pension.50.000 baht? Men då räknar du antagligen inte in sjukförsäkring i det.
Men det är klart att det går. Och så länge man är frisk så sitter nog många hellre i Thailand än i Sverige. Men inte mkt får gå snett då.

Jo, men gissar att ni äger huset och har en skaplig buffert för sjukvårdskostnader. Och dessutom inte reser runt speciellt mkt på den budgeten, ffa inte till Sverige.Jag och min familj lever gott på min pension.
Men som jag skrev, har man inga större extra omkostnader (som sjukvård tex) så är det ju trevligare att sitta i Thailand på ålderns höst än ensam i en 2'a i Hägersten
Räven
Forumveteran
Jag är för gammal för att få en sjukförsäkring i Thailand till rimlig kostnad. Jag lever ett hälsosamt liv och har inga planer på att bli 90 år. Motion och näringsrik kost är bra för hälsan.Jo, men gissar att ni äger huset och har en skaplig buffert för sjukvårdskostnader. Och dessutom inte reser runt speciellt mkt på den budgeten, ffa inte till Sverige.
Men som jag skrev, har man inga större extra omkostnader (som sjukvård tex) så är det ju trevligare att sitta i Thailand på ålderns höst än ensam i en 2'a i Hägersten
Thai Newbie
Forumveteran
Spara ca 30 000 baht till sistadagen.Jag är för gammal för att få en sjukförsäkring i Thailand till rimlig kostnad. Jag lever ett hälsosamt liv och har inga planer på att bli 90 år. Motion och näringsrik kost är bra för hälsan.

Audirs2
Forumveteran
Och man har ju rätt att få pension EFTER att man jobbat medans vissa får det FÖRE dom jobbat! Hej!Det får du knappast något svar på eftersom det var sossen Per Nuder som myntade uttrycket "köttberget" om dom stora kostnaderna när 40 talisterna gick i pension. Att dom har arbetat och betalat in till sin pension var betydelselöst.
Nu är vi inne på politik men det är nog oundvikligt med detta ämne.
Isan Lover
Forumveteran
Hej
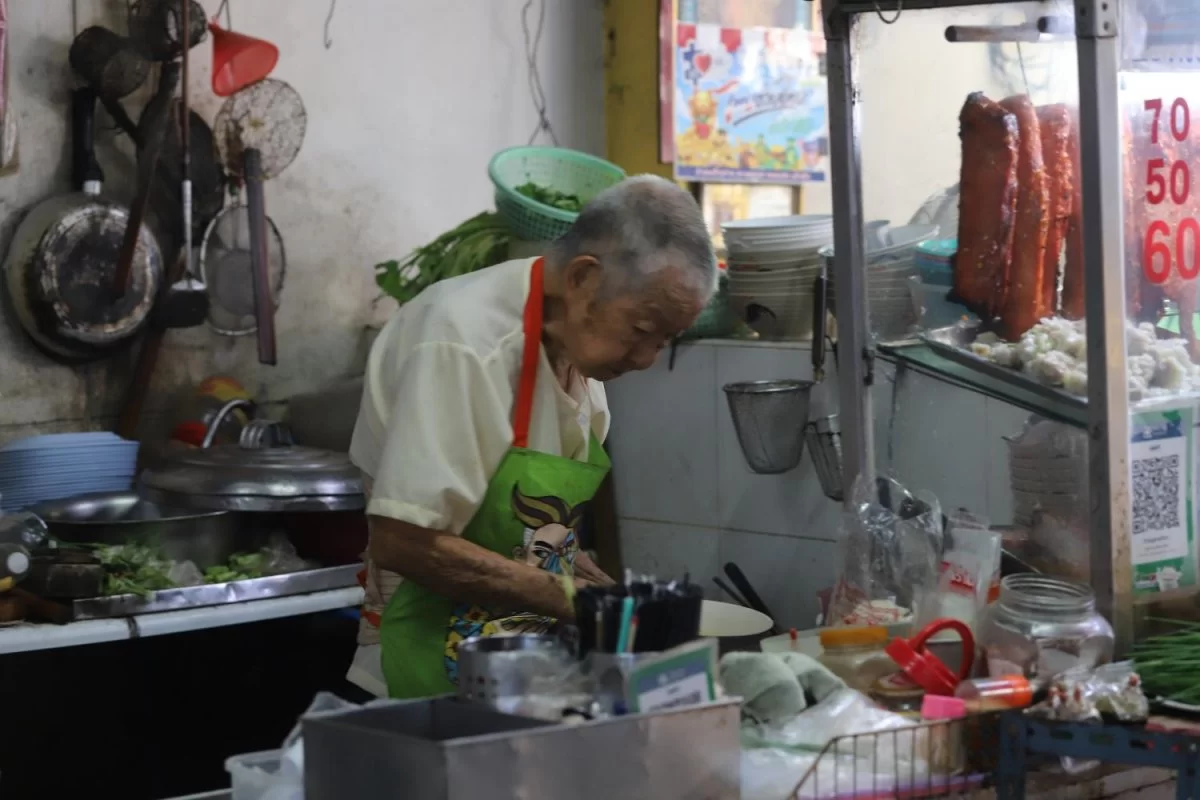
A 92-year-old owner of a red pork rice shop near the Bangkok City Pillar Shrine continues to work to
support himself. Nearly 70% of elderly people still rely on financial support from their children or have to keep working to earn a living.
Thailand's social security system is becoming increasingly inadequate to support its rapidly ageing population, with people over 60 projected to account for a third of the population over the next 25 years, according to Kiatnakin Phatra Financial Group (KKP).
The bank's study found that people over 60 currently account for 24% of Thailand's total population. The country is moving towards becoming a fully aged society, while its income per capita remains relatively low.
Moreover, Thailand is ageing faster than its regional peers despite having a comparatively low income level.
Amid limitations in government welfare provisions, Thais need to pay greater attention to retirement planning. More than 54% of Thai workers remain outside the social security system, while the old-age allowance covers only around 7% of their living expenses. Meanwhile, the pension system and Social Security Fund reserves are facing mounting pressure from demographic changes.
"These factors show that relying solely on government welfare is insufficient to maintain a reasonable quality of life after retirement. Government social welfare benefits could also decline over the next 20 years as the financial burden continues to increase," said Pipat Luengnaruemitchai, chief economist at KKP.
According to the bank's study, as many as 86% of Thais have yet to establish a savings plan or have been unable to follow through with one. In addition, more than 80% of their savings are concentrated in bank deposits and other low-risk assets, which typically generate returns insufficient to keep pace with inflation. As a result, nearly 70% of elderly people still rely on financial support from their children or have to continue working to earn a living.
Furthermore, Thais are expected to live longer. Around 47% of people who reach the age of 60 are projected to live until at least 85. Meanwhile, Thailand's medical cost inflation is forecast to rise to 14.8% in 2026, significantly outpacing headline inflation.
Mr Pipat said the pressure is being compounded by rising healthcare costs, as health insurance policies increasingly adopt co-payment arrangements that require policyholders to shoulder a greater share of medical expenses. Consequently, investment strategies capable of generating returns above inflation while providing sufficient cash flow to support retirement living have become increasingly essential.
As part of efforts to help cope with these challenges, KKP on Monday introduced a two-stage retirement investment strategy designed to help investors accumulate wealth before retirement and generate regular income after leaving the workforce.
According to Narit Kosalathip, KKP's head of personal investment advisory, the first stage features four KKP Ready Retire funds targeting retirement in 2035 and 2045, including retirement mutual fund (RMF) options. The funds automatically adjust their investment risk levels as investors approach retirement before transitioning into retirement income funds.
The second stage comprises KKP Lifelong Income and KKP Advanced Income, which combine high-quality dividend-paying stocks with fixed-income assets to help investors combat inflation. An automatic redemption mechanism enables retirees to receive regular cash flows, supporting either long-term wealth preservation for inheritance purposes or planned withdrawals to finance their retirement lifestyles.
 www.bangkokpost.com
Mvh isan lover
Ageing Thais put pressure on creaking pension system
PUBLISHED : 3 NOV 2026 AT 05:39A 92-year-old owner of a red pork rice shop near the Bangkok City Pillar Shrine continues to work to
support himself. Nearly 70% of elderly people still rely on financial support from their children or have to keep working to earn a living.
Thailand's social security system is becoming increasingly inadequate to support its rapidly ageing population, with people over 60 projected to account for a third of the population over the next 25 years, according to Kiatnakin Phatra Financial Group (KKP).
The bank's study found that people over 60 currently account for 24% of Thailand's total population. The country is moving towards becoming a fully aged society, while its income per capita remains relatively low.
Moreover, Thailand is ageing faster than its regional peers despite having a comparatively low income level.
Amid limitations in government welfare provisions, Thais need to pay greater attention to retirement planning. More than 54% of Thai workers remain outside the social security system, while the old-age allowance covers only around 7% of their living expenses. Meanwhile, the pension system and Social Security Fund reserves are facing mounting pressure from demographic changes.
"These factors show that relying solely on government welfare is insufficient to maintain a reasonable quality of life after retirement. Government social welfare benefits could also decline over the next 20 years as the financial burden continues to increase," said Pipat Luengnaruemitchai, chief economist at KKP.
According to the bank's study, as many as 86% of Thais have yet to establish a savings plan or have been unable to follow through with one. In addition, more than 80% of their savings are concentrated in bank deposits and other low-risk assets, which typically generate returns insufficient to keep pace with inflation. As a result, nearly 70% of elderly people still rely on financial support from their children or have to continue working to earn a living.
Furthermore, Thais are expected to live longer. Around 47% of people who reach the age of 60 are projected to live until at least 85. Meanwhile, Thailand's medical cost inflation is forecast to rise to 14.8% in 2026, significantly outpacing headline inflation.
Mr Pipat said the pressure is being compounded by rising healthcare costs, as health insurance policies increasingly adopt co-payment arrangements that require policyholders to shoulder a greater share of medical expenses. Consequently, investment strategies capable of generating returns above inflation while providing sufficient cash flow to support retirement living have become increasingly essential.
As part of efforts to help cope with these challenges, KKP on Monday introduced a two-stage retirement investment strategy designed to help investors accumulate wealth before retirement and generate regular income after leaving the workforce.
According to Narit Kosalathip, KKP's head of personal investment advisory, the first stage features four KKP Ready Retire funds targeting retirement in 2035 and 2045, including retirement mutual fund (RMF) options. The funds automatically adjust their investment risk levels as investors approach retirement before transitioning into retirement income funds.
The second stage comprises KKP Lifelong Income and KKP Advanced Income, which combine high-quality dividend-paying stocks with fixed-income assets to help investors combat inflation. An automatic redemption mechanism enables retirees to receive regular cash flows, supporting either long-term wealth preservation for inheritance purposes or planned withdrawals to finance their retirement lifestyles.
Ageing Thais put pressure on creaking pension system
Thailand's social security system is becoming increasingly inadequate to support its rapidly ageing population, with people over 60 projected to account for a third of the population over the next 25 years, according to Kiatnakin Phatra Financial Group (KKP).
Mvh isan lover
Liknande trådar
- Svar
- 18
- Visningar
- 1 K

- Svar
- 89
- Visningar
- 7 K


- Låst
- Svar
- 192
- Visningar
- 17 K
G